
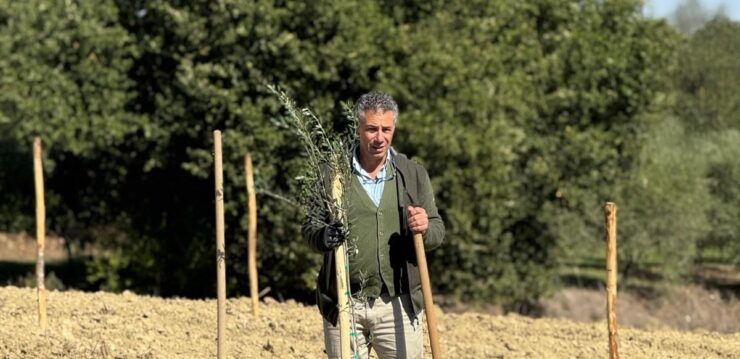
 Alessandro Contini

Se la resa non è alta, i “piccoli” del Centro Italia coltivano lo stretto necessario per la Pac.
I costi di produzione del grano sono un tema chiave in questa analisi. A raccontare questa situazione è Niccolò Di Paola, project manager specializzato in gestione e consulenza per le aziende agricole e titolare di un’azienda a Collesalvetti, in provincia di Livorno. Nella sua attività professionale segue circa 10mila ettari tra Toscana, Romagna, Umbria e Lazio. Il confronto tra territori diversi permette quindi di leggere il problema non solo dal punto di vista del prezzo del grano, ma anche da quello della produttività, delle alternative colturali e dell’organizzazione aziendale.
Costi di produzione: il margine si restringe
Il primo elemento indicato da Di Paola riguarda l’aumento dei costi. Gasolio agricolo, fertilizzanti azotati, diserbanti e altri mezzi tecnici incidono sul bilancio della coltura in una fase nella quale il prezzo della granella non sempre riesce a seguire l’aumento degli input.
«A fronte di aumenti molto importanti del costo delle materie prime – soprattutto gasolio agricolo, fertilizzanti a base azotata e diserbanti – si sono ottenute produzioni nella media e prezzi del cereale non sufficienti a soddisfare l’agricoltore», spiega Di Paola. La redditività del frumento duro non dipende infatti dalla sola quotazione del prodotto. Occorre mettere in relazione il prezzo di vendita con resa, costi diretti, costi delle lavorazioni e struttura aziendale. Quando una di queste componenti peggiora, il margine si riduce. Se più componenti si muovono contemporaneamente nella direzione sbagliata, la coltura può diventare economicamente poco interessante.
Il dato economico, quindi, va letto insieme alla resa. Ed è proprio qui che emerge una delle principali differenze territoriali.
Romagna, più resa ma margini ridotti
«In Romagna, in annate normali, si riescono a ottenere fino a 75-80 quintali per ettaro di grano duro», osserva Di Paola. Una produttività nettamente superiore rispetto a quella che, secondo la sua esperienza, caratterizza molte aziende del Centro Italia.
«Nelle aziende del centro Italia a fatica si riesce ad arrivare a 40 quintali per ettaro di grano duro, in particolare nelle aree collinari più marginali di Toscana, Lazio e Umbria».
La differenza di resa cambia radicalmente il conto economico. A parità di prezzo della granella, produrre 80 quintali per ettaro consente di distribuire i costi su una quantità di prodotto doppia rispetto a un’azienda che ne raccoglie 40. Ma anche nelle aree più produttive, secondo Di Paola, il problema non scompare.
«Il margine di guadagno è sempre più basso», sottolinea.
È una distinzione che merita attenzione. Il problema del frumento non riguarda soltanto le aziende che producono poco. Anche dove le rese sono elevate, l’aumento dei costi può erodere progressivamente il vantaggio produttivo.
In Romagna esiste inoltre un altro elemento favorevole: una maggiore possibilità di diversificare gli ordinamenti colturali. «Abbiamo un ventaglio di colture maggiore», spiega Di Paola, mentre in Toscana e in altre aree marginali del centro Italia «si fa fatica a trovare colture alternative ai cereali che possano rispettare i requisiti di rotazione previsti dalla Pac».
La scelta di seminare grano, quindi, non può essere separata dalla struttura dell’intero ordinamento aziendale.
Quando il grano non ha alternative
Per un cerealicoltore la possibilità di sostituire una coltura con un’altra rappresenta uno strumento economico importante. Se il frumento duro offre un margine insufficiente, la presenza di colture alternative permette di ridurre il rischio e riorganizzare le superfici.
Non tutte le aziende, però, hanno questa possibilità.
In molte aree del centro Italia, soprattutto nelle zone collinari, il frumento duro continua a essere una delle poche colture compatibili con condizioni pedoclimatiche e organizzazione aziendale. Se anche questa coltura perde redditività, la conseguenza può essere la riduzione delle superfici coltivate.
Di Paola descrive proprio questo fenomeno: «C’è un progressivo abbandono della superficie coltivata a grano duro, o gestioni minimali solo per poter rispettare la condizionalità e poter incassare i contributi della domanda unica Pac».
La sua stessa azienda rappresenta un esempio concreto della scelta di cambiare strategia. «Ho seminato circa 75 ettari di colture mellifere per ottenere il contributo legato all’ Ecoschema 5 della Pac e alcune colture foraggere. Da anni non coltivo più grano. Ormai non mi va più di rimetterci soldi».
Non si tratta, dunque, soltanto di una questione agronomica. La scelta colturale diventa una decisione finanziaria. L’agricoltore valuta il rischio, i costi, la liquidità necessaria per affrontare la campagna e il possibile ritorno economico.
Contoterzismo, un altro costo da controllare
A complicare il quadro, soprattutto in Toscana, c’è il ruolo dei contoterzisti. La meccanizzazione aziendale richiede investimenti elevati e non tutte le imprese possono permettersi un parco macchine completo.
Il contoterzismo consente di distribuire questi costi e di accedere alle lavorazioni senza immobilizzare capitale in trattori e attrezzature. Ma anche questa soluzione ha un prezzo.
«Nelle aziende seguite da me in Toscana si fa molto uso dei contoterzisti», racconta Di Paola. «Il contoterzismo è anch’esso un’attività in crisi».
Il problema riguarda soprattutto il costo di gestione delle macchine. «Gli investimenti fatti sono stati importanti, anche sorretti da misure come Industria 4.0. La gestione e la manutenzione del parco macchine sono molto onerose».
A incidere è anche il costo del carburante. «Ormai il contoterzista vuole rivedere la tariffa delle varie lavorazioni quasi giornalmente in base all’andamento del prezzo del gasolio agricolo».
Per il cerealicoltore significa avere un ulteriore elemento di incertezza nel momento in cui deve costruire il budget della campagna. Preparazione del terreno, semina, trattamenti e raccolta hanno infatti un costo che deve essere sostenuto prima di conoscere il prezzo definitivo della granella.
Meno aratura, più lavorazioni minime
Di fronte alla necessità di contenere i costi, cambiano anche le tecniche di gestione del terreno. Secondo Di Paola, nella campagna 2026-2027 ormai alle porte si potrebbe assistere a un’ulteriore riduzione delle superfici seminate a grano duro.
«Molte volte alcuni agricoltori, per mancanza di evoluzione mentale, non fanno i conti giusti e continuano ancora a lavorare i terreni», afferma. Ma, aggiunge, «si vedono meno terreni lavorati in maniera tradizionale con aratura molto più costosa e si vedono di più terreni soggetti a lavorazione minima».
Il ricorso alla lavorazione minima può essere letto anche come risposta economica all’aumento dei costi. Ridurre il numero e l’intensità dei passaggi significa intervenire sul consumo di carburante, sulle ore macchina e sui costi delle lavorazioni.
La scelta, naturalmente, non è solo economica. Ogni sistema di lavorazione deve essere valutato in funzione del terreno, delle condizioni aziendali, delle infestanti e dell’andamento climatico. Ma la tendenza indicata da Di Paola mostra come il contenimento dei costi stia entrando sempre più nelle decisioni tecniche del cerealicoltore.
Vendere il grano: il nodo della quotazione
«Facevamo sempre contratti con grossi commercianti di cereali legati alla Borsa di Bologna. Le aziende decidevano insieme a noi la settimana in cui vendere il grano, prendevamo la media dei prezzi di quella settimana e, in base alle caratteristiche del grano, era previsto un premio legato alle proteine e al peso specifico».
Il sistema, nella sua descrizione, consentiva di legare il prezzo alle caratteristiche qualitative della granella e, soprattutto, di scegliere il momento della vendita sulla base delle esigenze aziendali.
«Era tutto molto chiaro e trasparente», sostiene Di Paola. La decisione teneva conto «delle disponibilità, delle necessità di cassa da parte degli agricoltori e soprattutto dell’andamento del mercato».
Il riferimento alla CUN si inserisce quindi nel più ampio dibattito sulle modalità di formazione del prezzo del frumento duro. Anche nel 2026 il tema è rimasto centrale: le quotazioni CUN hanno continuato a essere confrontate con quelle delle borse merci e con altri riferimenti di mercato. (https://granoitaliano.eu/nessun-rialzo/)
Secondo Di Paola, però, gli attuali movimenti di prezzo non sarebbero sufficienti a ricostruire un margine adeguato. «Quando si parla di rialzi questi sono marginali. Per rientrare almeno dei costi di produzione bisognerebbe che il prezzo del cereale sia almeno 35 euro al quintale».
Si tratta di una valutazione dell’intervistato, che va letta in relazione ai costi specifici della singola azienda e alla resa ottenuta.
Il mercato del grano è globale
L’ultimo elemento riguarda la concorrenza internazionale. Nel caso del grano duro, Di Paola contesta l’idea che l’industria di trasformazione debba necessariamente approvvigionarsi di prodotto nazionale.
«Bisogna uscire dalla concezione che le industrie di trasformazione hanno bisogno di prodotto nazionale. Questa è solo propaganda», sostiene. «Le industrie hanno bisogno di prodotto competitivo, che ormai si riesce a trovare globalmente».
Il tema dell’import è particolarmente delicato perché il mercato italiano non opera in isolamento. Le quotazioni del grano duro nazionale devono confrontarsi con quelle dei prodotti di provenienza estera. (https://granoitaliano.eu/la-cun-aumenta-le-quotazioni/)
Di Paola richiama in particolare i flussi provenienti dall’Argentina e dal Canada e le differenti modalità di formazione del prezzo. «Il grano italiano, se c’è, bene; altrimenti si riesce a sopperire ugualmente», conclude.
La sua lettura mette quindi in evidenza un punto essenziale: la competitività del frumento italiano non può dipendere soltanto dall’origine nazionale. Deve passare anche dalla capacità di offrire qualità, continuità di approvvigionamento e un prezzo compatibile con le esigenze dell’industria.
Il futuro del frumento passa dal conto economico
La fotografia che emerge dall’esperienza di Di Paola è quella di una cerealicoltura chiamata a fare i conti con margini più stretti. Il problema non riguarda una singola voce. Gasolio, fertilizzanti, difesa, lavorazioni e meccanizzazione incidono insieme sul costo finale. Dall’altra parte, il prezzo della granella resta esposto alle dinamiche del mercato nazionale e internazionale.
Per le aziende con rese elevate e possibilità di diversificare l’ordinamento il problema può essere gestito attraverso una maggiore flessibilità. Per le realtà marginali, invece, la situazione appare più complessa. Se mancano colture alternative economicamente interessanti, la riduzione delle superfici a grano duro può diventare una scelta obbligata.
La campagna 2026-2027 dirà quanto questa tendenza sarà evidente nei dati sulle semine. Ma un elemento appare già chiaro: il futuro del grano italiano non si decide soltanto in campo. Si decide anche nel conto economico dell’azienda.
Per il cerealicoltore, tornare a fare bene i conti significa quindi valutare ogni ettaro in funzione di resa, costi, prezzo atteso, rischio e alternative disponibili. Per la filiera significa invece interrogarsi su come costruire condizioni di mercato capaci di mantenere il frumento nazionale dentro gli ordinamenti produttivi. Perché, quando il margine scompare, anche la tradizione agricola più radicata rischia di non essere più sufficiente a mantenere una coltura.
Autore: Alessandro Contini
Puoi seguirci anche sui social, siamo su Facebook, Linkedin e Instagram

 Redazione
 paolo.viana

